§2.4 连续型随机变量与常用分布(Continuous Distributions)
密度的定义与两条本质性质
若存在非负函数 \(f_X\),使得对所有 \(x\in\mathbb R\),
则 \(X\) 为连续型随机变量(continuous random variable),\(f_X\) 为概率密度函数(probability density function, PDF);这里的连续型指绝对连续(absolutely continuous)。
一个函数可以作为 PDF 的充要条件是
密度定义在全实轴;沿用课件,将 \(D=\{x:f_X(x)>0\}\) 称为支撑区域(support)。分段端点取值不影响分布。
概率、CDF 与密度
单点概率为零,区间端点开闭不影响概率。在 \(f_X\) 的连续点处:
密度值不是点概率,也不必小于等于 1。例如 \(X\sim U(0,0.1)\),密度为 10;区间概率仍是高度乘长度。小区间上
有限个点上改密度值不改变分布;CDF 在分段端点不可导不妨碍存在密度。CDF 连续是存在密度的必要条件,并非充分条件;常见分段光滑连续 CDF 可逐段求导得到密度。
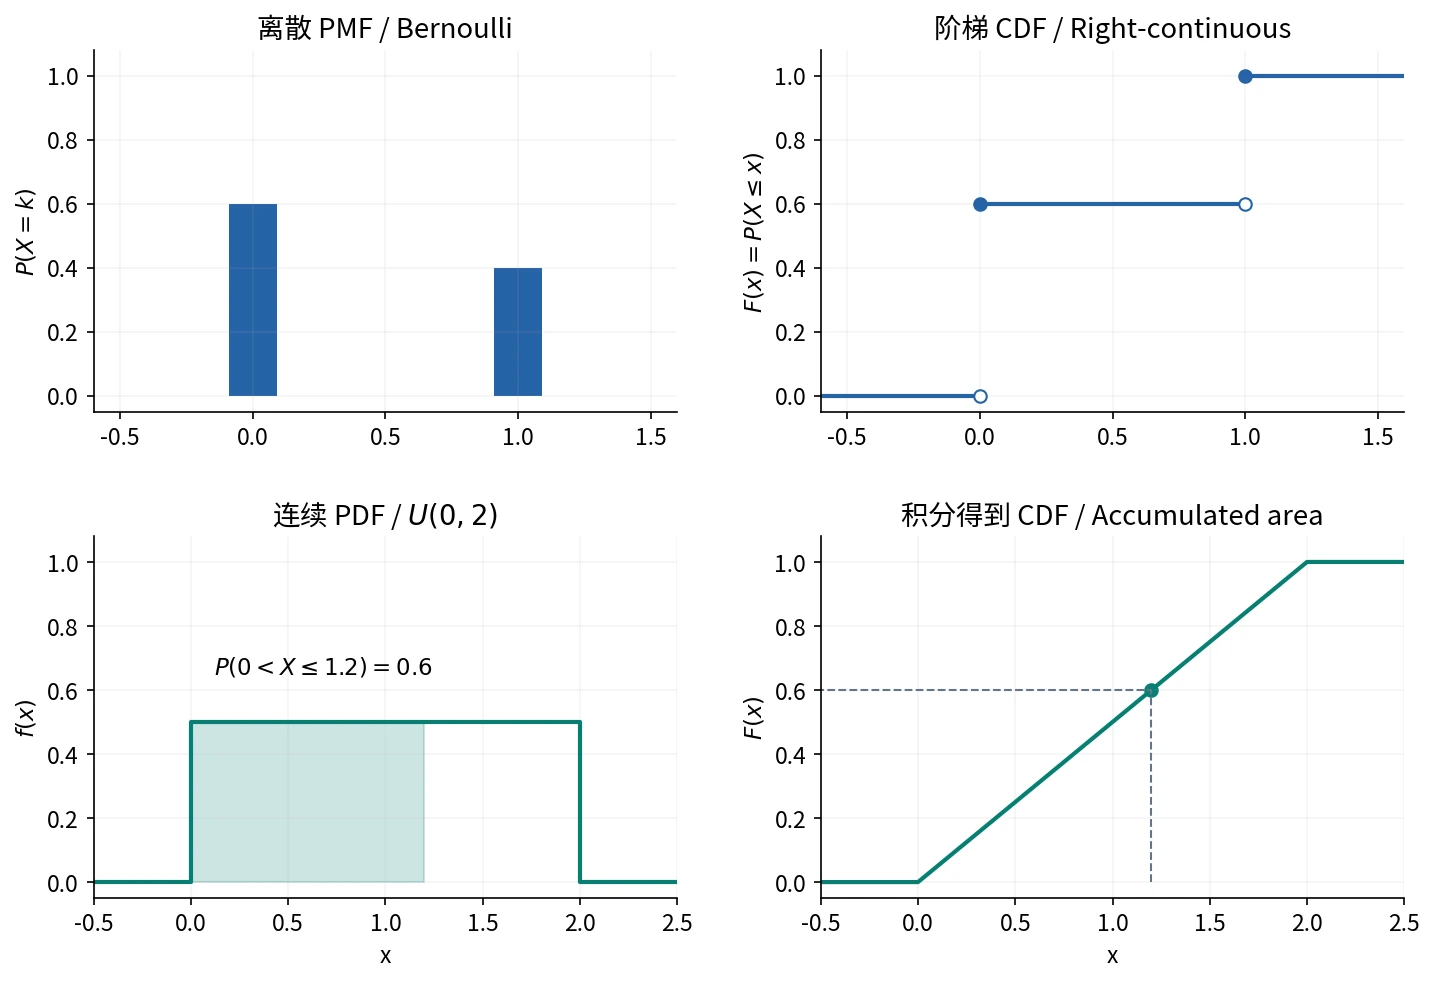
自绘。实心点表示跳点取值;连续密度的累积面积为 CDF。来源与许可。
例:不相连的支撑区域
设密度在 \((0,1)\) 为 \(c\),在 \((3,6)\) 为 \(2/9\),其余为零。由归一性 \(c+3(2/9)=1\),得 \(c=1/3\),进而
密度空档对应 CDF 平台,后续仍须保留此前累积值。\(P(X<k)=2/3\) 得 \(k=4.5\)。
作业|习题二 B17:归一化、积分与重复观察
题目。\(f(x)=c(4-x^2)\),\(0<x<2\),其余为零。求 \(c\)、CDF、\(P(-1<X<1)\);独立观察五次,求该事件恰好发生两次的概率。
解析。
令 \(N\) 为五次中该事件发生的次数,\(N\sim B(5,11/16)\),故
作业|习题二 B18:由连续性确定参数
题目。连续型 \(X\) 的 CDF 为
求 \(a,b\)、密度,以及 \(P(0.5<X<1.5)\)。
解析。CDF 在 1、2 连续,得 \(a=b,2b=1\),所以 \(a=b=1/2\)。逐段求导:
连续只是必要条件,还须检查 CDF 单调、密度非负。
均匀分布(Uniform Distribution)
\(X\sim U(a,b)\),\(a<b\),表示区间内按长度均匀取值:
求 \(P(X\in A)\):先取 \(A\cap(a,b)\),再用其长度除以 \(b-a\)。
作业|习题二 A12:先解不等式
题目。\(X\sim U(0,4)\),求 \(P(X^2-2X-3<0)\)。
解析。因 \((X+1)(X-3)<0\iff-1<X<3\),与 \((0,4)\) 相交得到 \((0,3)\):
例:到站时间不等于等待时间
汽车从 6:00 起每隔 30 分钟发车。到达时间在 6:20–7:10 均匀分布,令 \(U\) 为从 6:20 起的到达分钟数,\(W\) 为候车时间。除去零概率端点:
于是 \(P(W\le15)=25/50=0.5\),\(P(W>10)=30/50=0.6\),\(P(10<W\le15)=5/50=0.1\)。
两次独立候车,“一次不超过 15 分钟、另一次大于 10 分钟”的两种安排有重叠,容斥得
不能把到达时间变量的阈值直接当成等待时间的阈值。
指数分布(Exponential Distribution)
指数分布描述事件发生前的连续等待时间(waiting time),如稳定来电速率下等待下一通电话的时间;也用于故障速率恒定的寿命模型。等待时间非负,可以取任意长的值。
本文用速率参数(rate parameter) \(\lambda>0\),单位为时间的倒数。\(\lambda\) 越大,等待通常越短,平均等待时间为 \(1/\lambda\)。记为
生存函数(survival function)为 \(S(t)=P(X>t)\)。若用尺度参数 \(\theta=1/\lambda\),密度为 \(\theta^{-1}e^{-x/\theta}\);须区分速率与尺度。
泊松计数与首次等待时间
泊松过程(Poisson process)描述事件以恒定速率 \(\lambda\) 随机发生:不相交时间段的计数独立,长度为 \(t\) 的时间段内计数服从 \(\operatorname{Pois}(\lambda t)\)。记 \(N(t)\) 为从时刻 0 到 \(t\) 的事件数,\(T\) 为首次事件的等待时间,则“等待超过 \(t\)”等价于“此前一次也没发生”:
因此 \(T\sim\operatorname{Exp}(\lambda)\)。泊松过程中,各相邻事件之间的等待时间也相互独立,且都服从此指数分布;仅知道某一个时间段的计数服从泊松分布,不足以推出这些性质。
例如每分钟平均接到 2 通电话的泊松过程中,3 分钟内来电数 \(N(3)\sim\operatorname{Pois}(6)\);等待下一通电话的时间 \(T\sim\operatorname{Exp}(2)\)(单位:分钟),平均等待半分钟,\(P(T>1)=e^{-2}\)。计数参数 \(\lambda t\) 是平均次数,等待时间参数 \(\lambda\) 是发生速率。
与几何分布的联系
两者都描述首次发生前的等待,计算依据都是“尚未发生等价于此前次数为零”。
| 事件模型 | 固定范围内的次数 | 首次发生的等待 |
|---|---|---|
| 独立伯努利试验,成功率 \(p\) | \(n\) 次中的成功数服从 \(B(n,p)\) | 试验次数 \(G\) 服从几何分布,\(P(G>n)=(1-p)^n\) |
| 速率 \(\lambda\) 的泊松过程 | \(t\) 时间内计数服从 \(\operatorname{Pois}(\lambda t)\) | 时间 \(T\sim\operatorname{Exp}(\lambda)\),\(P(T>t)=e^{-\lambda t}\) |
指数分布是几何分布在连续时间中的对应形式。将泊松过程按长度 \(\Delta t\) 分段,每段至少发生一次事件的概率为 \(p=1-e^{-\lambda\Delta t}\),各段独立。首次有事件的段号 \(G\) 服从几何分布,故
\(G\Delta t\) 是将首次等待时间向上取整到段末的结果,误差小于 \(\Delta t\);当 \(\Delta t\to0\),便趋于指数等待时间 \(T\)。
无记忆性(Memorylessness)
这里 \(s,t\ge0\)。已存活 \(s\) 后,剩余寿命 \(X-s\) 仍条件服从原指数分布;\(s+t\) 是总寿命,\(t\) 是额外等待。几何分布具有同样的无记忆性,只是等待按整数次试验计算。
作业|习题二 B29:指数寿命的混合
题目。甲、乙厂产品寿命的指数速率分别为 \(1/3,1/6\)(单位:年),混合产品中甲厂占 40%。随机取一件,求寿命大于六年的概率;给定来自甲厂且已经使用四个月仍未坏,求能用到一年仍未坏的概率;不知道厂别时再求同一条件概率。
解析。设 \(A\) 为甲厂,\(B\) 为乙厂:
- \(P(T>6)=0.4e^{-2}+0.6e^{-1}\approx0.2749\)。
-
四个月为 \(1/3\) 年;“用到一年”指总寿命超过一年,故
\[ P(T>1\mid T>1/3,A) =\frac{e^{-1/3}}{e^{-1/9}}=e^{-2/9}\approx0.8007. \] -
未知厂别时,应对混合生存函数取比值:
混合指数寿命一般不再无记忆:已存活的信息会更新厂别权重。
正态分布(Normal / Gaussian Distribution)
\(\mu\) 是位置参数(location),\(\sigma\) 是尺度参数(scale);记号的第二项是 \(\sigma^2\)。
- 曲线关于 \(x=\mu\) 对称,峰值为 \(1/(\sqrt{2\pi}\sigma)\)。
- \(\mu\) 改变使曲线平移;\(\sigma\) 增大使曲线变宽、变低。
- 拐点在 \(\mu\pm\sigma\),两端趋于零。
归一化可用高斯积分证明。令 \(I=\int_{\mathbb R}e^{-x^2/2}\,dx\),由二重积分的极坐标变换,
所以 \(I=\sqrt{2\pi}\)。再作 \(z=(x-\mu)/\sigma\) 即得正态密度积分为 1。
标准化(Standardization)
若 \(X\sim N(\mu,\sigma^2)\),减去均值 \(\mu\) 将中心移到 0,再除以标准差 \(\sigma>0\),以“偏离均值几个标准差”表示取值,便得到标准正态变量(standard normal variable):
这样,任意正态分布的概率都能用同一张标准正态表计算。标准正态的密度与 CDF 分别记为
求区间概率时,两个端点都作相同变换;由于 \(\sigma>0\),不等号方向不变:
单侧概率及负数查表可用
例如 \(X\sim N(100,15^2)\),求 \(P(85<X<130)\)。两端标准化为 \(-1\) 和 2,故
标准化除以 \(\sigma\),不是 \(\sigma^2\);查表先确认给的是左尾 \(\Phi(z)\),还是 \(P(0<Z<z)\)(\(z\ge0\)),后者须加 \(0.5\) 才得到 \(\Phi(z)\)。正态分布单点概率为零,端点开闭不影响结果。
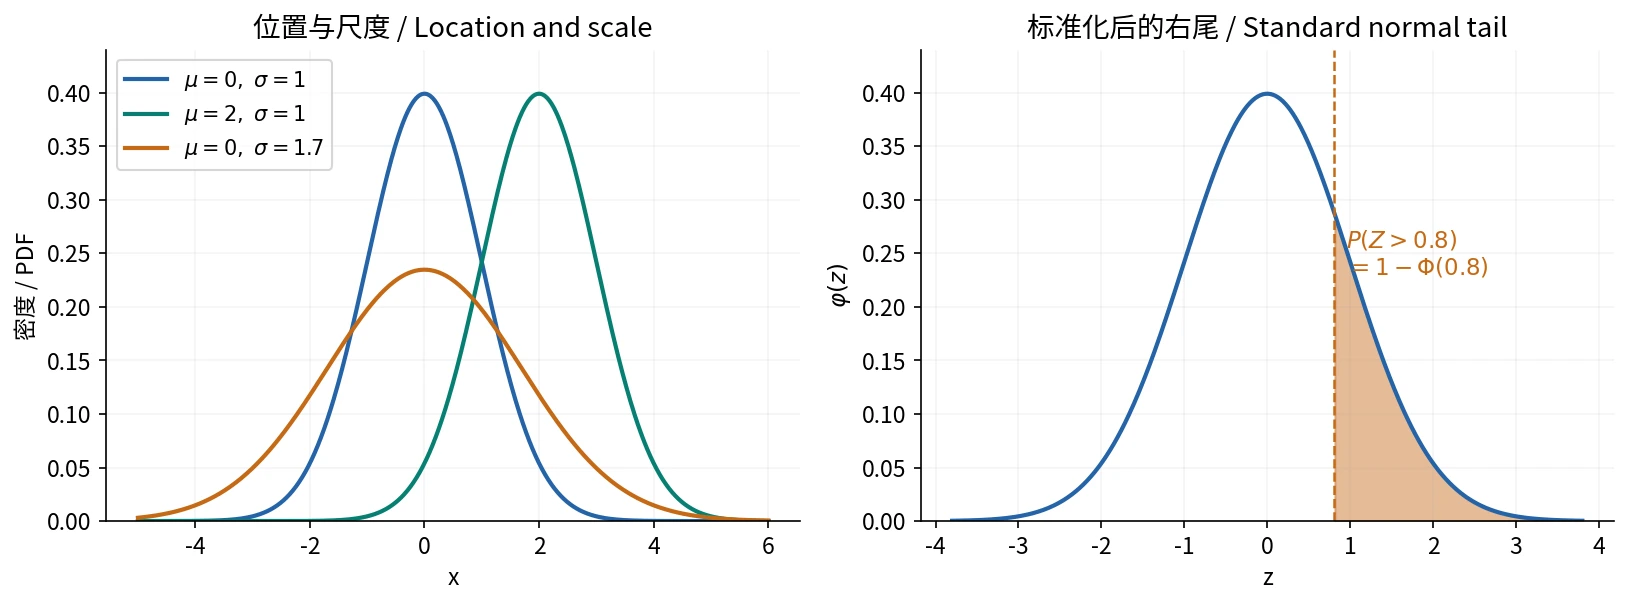
自绘。面积表示概率,峰高不是点概率。来源与许可。
当 \(k=1,2,3\) 时分别约为 \(0.6827,0.9545,0.9973\)。
从概率反推参数
若要求 \(P(|X-\mu|<d)\ge q\),则
例如 \(d=3,q=0.9\),得到 \(\sigma\le3/1.64485\approx1.8239\)。若同时未知 \(\mu,\sigma\),可由两个分位点构造两个方程。
作业|习题二 B27:识别正态密度
题目。\(f_X(x)=ae^{-x^2}\),\(x\in\mathbb R\)。求 \(a\) 与 \(P(X>1/2)\)。
解析。由 \(\int_{\mathbb R}e^{-x^2}\,dx=\sqrt\pi\),得 \(a=1/\sqrt\pi\)。比较指数中的 \(-x^2/(2\sigma^2)\),得 \(\sigma^2=1/2\),所以
作业|习题二 B24:电压、故障与共享环境
题目。电压 \(X\sim N(220,25^2)\)。电压小于 200、位于 \([200,240]\)、大于 240 时,单个元件故障概率分别为 \(0.1,0.001,0.2\)。求故障率 \(\alpha\);已故障时电压大于 240 的概率 \(\beta\);由三个该类元件组成、至少两个正常才工作的系统可靠性 \(\theta\)。
解析。设 \(L,M,H\) 为上述三个电压区间,\(D\) 为单个元件故障。由正态对称性,
全概率与贝叶斯公式给出
第三问须补充元件依赖关系,单个故障率不足以确定系统可靠性:
- 若三个故障事件无条件相互独立,
- 若三个元件共用同一电压,且给定电压区间后条件独立,令 \(g(p)=(1-p)^3+3p(1-p)^2\),应先在各区间内算系统可靠性,再平均:
共用电压时,不能未经独立性说明就把平均故障率代入二项模型。
混合型随机变量(Mixed Distribution)
变量也可兼具点质量和连续部分。例如原等待时间 \(X\sim\operatorname{Exp}(1/10)\),满 15 分钟离开,实际等待 \(Y=\min(X,15)\):
\((0,15)\) 上有连续部分,且
\(Y\) 为混合型;光滑部分求导后积分仅为 \(1-e^{-1.5}\),还须计入 15 处的点概率。
参考资料
主课件第 47–85 页;课堂识别 lecture-record-22、lecture-record-23;教材习题二 A12、B17、B18、B24、B27、B29。