§3.3–3.4 二维正态与随机变量独立性(Bivariate Normal and Independence)
随机变量独立的统一定义
设 \(F(x,y)\) 为联合 CDF,\(F_X,F_Y\) 为边际 CDF。若对任意 \(x,y\in\mathbb R\),
则称 \(X,Y\) 相互独立(independent random variables)。
等价地,对于任意适当的实数集合 \(A,B\),
须对所有阈值成立,只验证一对事件不够。
离散与连续情形的判别
| 类型 | 充要条件 |
|---|---|
| 离散型 | \(p_{ij}=p_{i\cdot}p_{\cdot j}\) 对所有 \(i,j\) 成立 |
| 有联合密度 | \(f(x,y)=f_X(x)f_Y(y)\) 几乎处处成立 |
证明独立须验证全部;否定独立只需一个反例取值对或正概率区域。密度在某连续点不等,则其邻域即可作反例;单个不连续点的差异不够。
例如联合表为
| \(X\backslash Y\) | \(0\) | \(1\) | \(P_X\) |
|---|---|---|---|
| \(1\) | \(1/6\) | \(2/6\) | \(1/2\) |
| \(2\) | \(1/6\) | \(2/6\) | \(1/2\) |
| \(P_Y\) | \(1/3\) | \(2/3\) | 1 |
每格均等于行和乘列和,所以独立。如果把第二行改为 \(2/6,1/6\),边际变为 \(P_Y(0)=P_Y(1)=1/2\);第一格 \(1/6\ne(1/2)(1/2)\),所以不独立。
因式分解判据(Factorization Criterion)
若联合密度在全平面上几乎处处(almost everywhere)可分解为两个非负单变量函数的乘积
则分离积分并归一化得 \(f_Xf_Y=f\),故独立。
函数与支撑指示因子都须可分离:
- \(6e^{-2x-3y}\mathbf1_{\{x>0\}}\mathbf1_{\{y>0\}}\) 可分离,独立。
- \(\frac12xy\mathbf1_{\{0<x<y<2\}}\) 的代数部分可分离,但三角支撑不能分成两个单变量范围,不独立。
- \((x+y)\mathbf1_{\{0<x<1,0<y<1\}}\) 的范围是矩形,但函数本身不能分离,仍不独立。
矩形支撑不是充分条件;排除独立时,结合支撑形状和密度正值区域判断。
用已做作业检验独立性
- 习题三 A12:\(P(X=1,Y=0)=0.1\),而 \(P(X=1)P(Y=0)=0.12\),不独立。
- 习题三 A18:联合密度 \((2x+y)/4\) 不等于 \((x+1/2)(1+y)/4\),不独立。
- 习题三 A9:\(Y\ge X\),例如 \(P(X=6,Y=1)=0\),但两个边际在对应点均为正,不独立。
仅给边际不能默认联合为边际乘积。
二维正态分布(Bivariate Normal Distribution)
记
非退化(nondegenerate)时,\(\sigma_1,\sigma_2>0\)、\(|\rho|<1\)。记标准化坐标
联合密度为
\(\rho\) 为相关参数(correlation parameter);\(|\rho|=1\) 时退化(degenerate)到直线,上式不再适用。
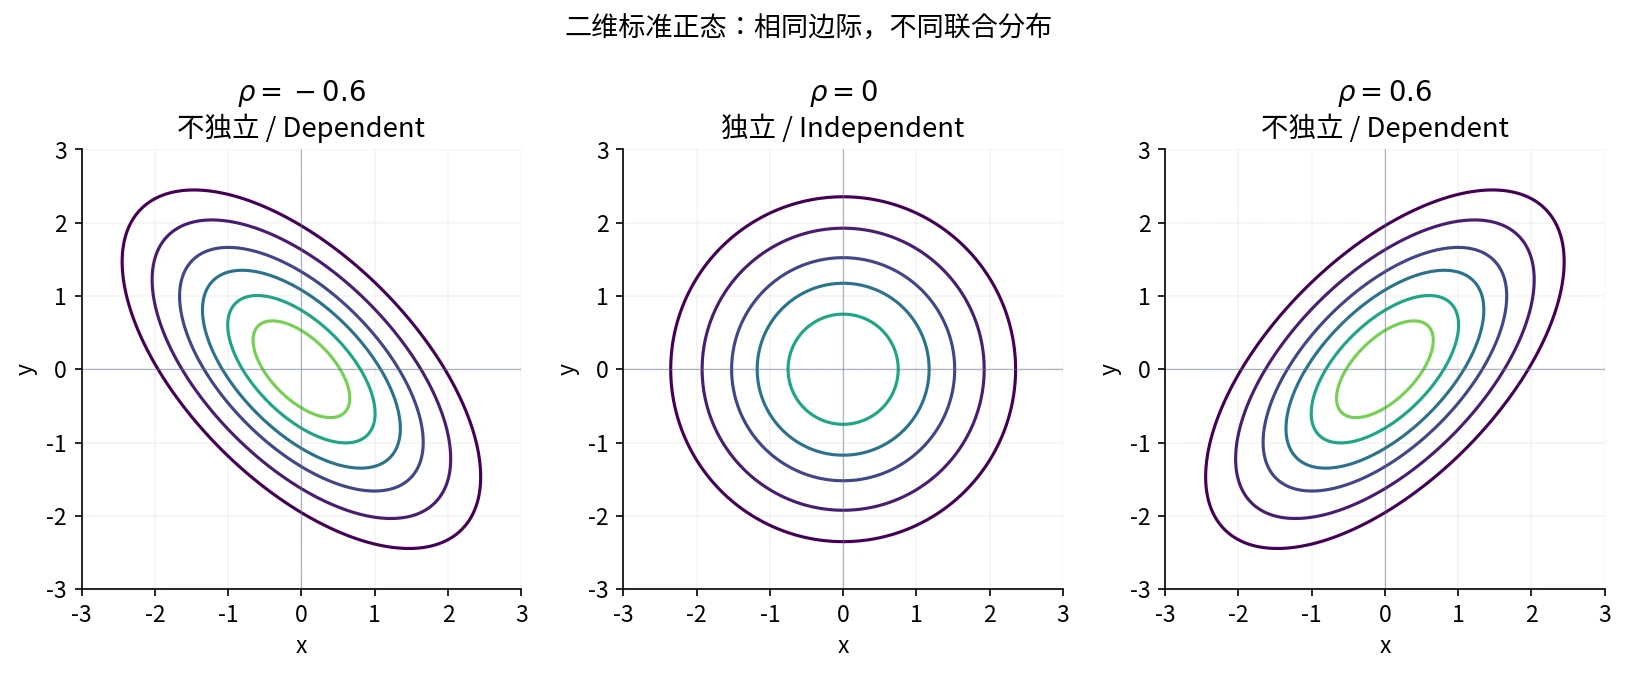
自绘。边际不变,\(\rho\) 改变联合等密度线的方向与形状。来源与许可。
边际分布仍为正态
边际不含 \(\rho\),不能单凭边际还原联合。
证明可把指数配方为
固定 \(x\),第二因子对 \(y\) 积分为 1,余下第一因子即 \(f_X(x)\)。
条件分布仍为正态
由上面的配方或密度比,
条件中心随给定值变化,尺度乘 \(\sqrt{1-\rho^2}\);求概率时按条件正态参数标准化。
例如二维标准正态且 \(\rho=1/2\),则
二维正态中:零相关与独立
充分性:若 \(\rho=0\),交叉项消失,联合密度分成两个边际正态密度的乘积。
必要性:独立给出密度几乎处处相等,连续性使其处处相等。在 \((\mu_1,\mu_2)\) 比较峰值:
前提是联合二维正态;边际各自正态不够。
例:独立指数寿命的比较
甲、乙寿命 \(X,Y\) 独立,且均有密度 \(\frac12e^{-x/2}\),\(x>0\)。所以
比较事件 \(X\le2Y\),固定 \(x>0\) 后,\(y\) 从 \(x/2\) 到无穷:
独立性用于构造联合密度,事件区域仍须单独确定。
参考资料
主课件第 63–69、72–82 页;课堂识别 lecture-record-24。